

Формально безупречная компания может оказаться лишь звеном группы с проблемным центром — техническими фирмами по соседству, скрытым бенефициаром или схемой дробления, за которую однажды спросят со всех. Поэтому проверяют не одно юридическое лицо изолированно, а граф его связей: кто им владеет, с кем он пересекается по людям и адресам и кто получает конечную выгоду. Именно этот взгляд вскрывает то, что не видно в отдельной выписке, — однодневки в цепочке, вывод активов накануне банкротства и налоговое дробление.
Один и тот же клубок связей закон называет по-разному.
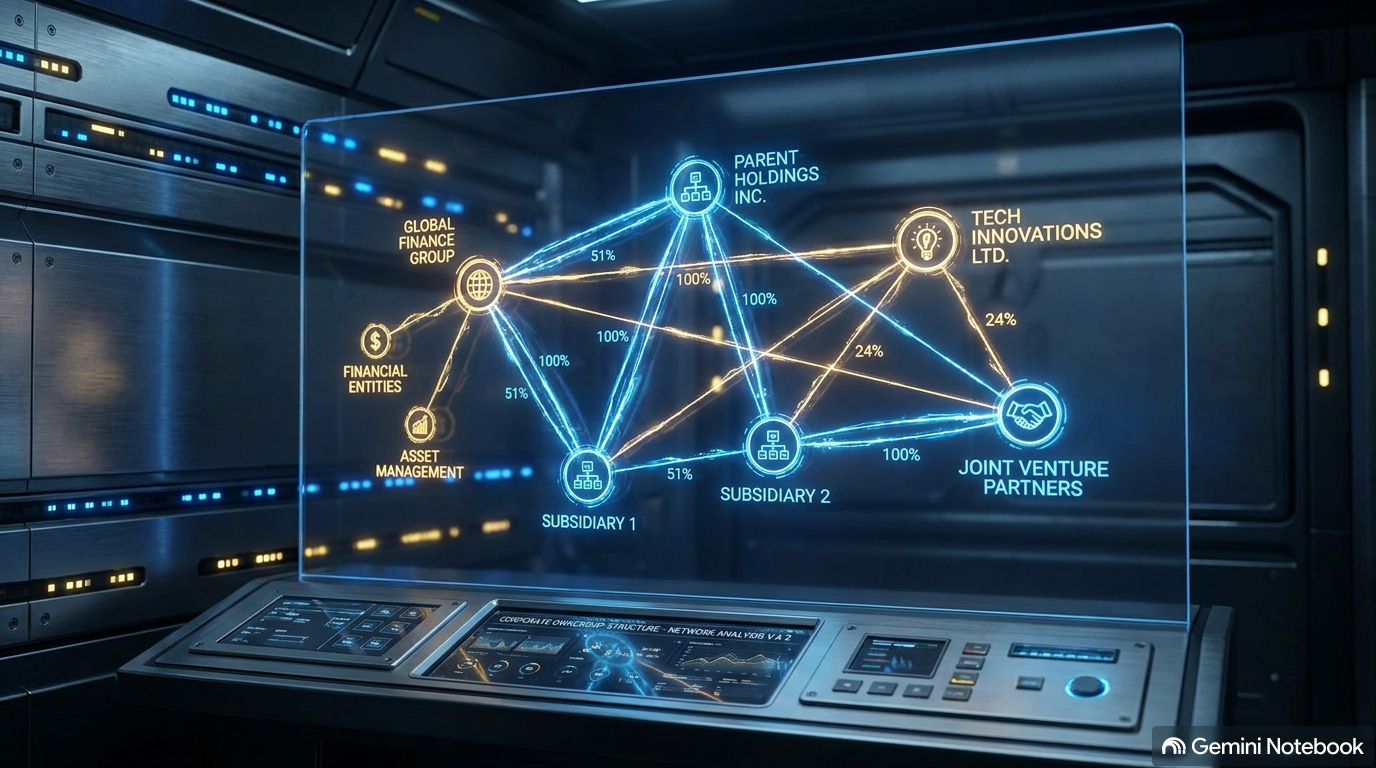
Аффилированные лица — те, кто способен влиять на решения бизнеса; понятие пришло из закона о конкуренции и закреплено в ГК РФ, порог — более двадцати процентов доли или голосов, а также руководящие должности. Группа лиц из закона о защите конкуренции шире: компании с долей свыше половины, общими советами директоров, назначенным одним лицом руководством и кровными или приёмными родственниками. Взаимозависимые лица — налоговый термин из статьи 105.1 НК РФ с порогом в двадцать пять процентов участия, причём доля физлица считается вместе с долями родни, а суд вправе признать взаимозависимость и по совокупности косвенных признаков. Бенефициарный владелец — понятие из антиотмывочного закона: это всегда конкретный человек, контролирующий компанию или владеющий четвертью капитала. Разные ярлыки описывают одну сеть влияния, а контролёры выбирают тот, что удобнее для их задачи.
Как связи читаются извне.
Формальную структуру видно в выписке из ЕГРЮЛ: доли учредителей, полномочия руководителей, история реорганизаций, а рядом — совпадающие адреса, одни и те же люди, общие учредители. Акционерные общества обязаны дважды в год публиковать списки аффилированных лиц, общества с ограниченной ответственностью — вести такой реестр в свободной форме; за пренебрежение штрафы доходят до миллиона рублей. Но самое интересное лежит глубже формы, и там работает налоговая: инспекция достраивает картину по косвенным признакам — несколько компаний по одному адресу, единый IP-адрес, телефон, почта и сайт, одни сотрудники, общие поставщики и покупатели, счета в одном банке и нерыночные цены. Автоматизированная система контроля за НДС выстраивает из этого «дерево связей».
Докопаться до бенефициара.
Отдельная задача — найти реального владельца, который может не значиться в учредительных документах, прятаться за номиналами и управлять через родственников, а самым надёжным указателем на него служат денежные потоки. Алгоритм рекурсивен: по ЕГРЮЛ раскручивают цепочку учредителей, и если очередной владелец — юрлицо, запрос повторяют, спускаясь до физического лица; при пересечении границы обращаются в иностранные налоговые органы, пользуются автоматическим обменом информацией почти с сотней государств и заглядывают в офшорные юрисдикции. Затем проверяют, номинален владелец или реален, идентифицируют человека вплоть до ИНН и сверяют его по санкционным перечням. Знать своих бенефициаров компания обязана по антиотмывочному закону — обновлять данные раз в год, хранить пять лет и выдавать по запросу за пять рабочих дней под угрозой штрафа до полумиллиона рублей. Скрывать бенефициара наивно — контролёры вычислят его и без вас.
Зачем всё это знать про контрагента.
Связи вскрывают несколько рисков. Первый — однодневки: если у директора или учредителя шлейф из брошенных и обанкроченных фирм, велика вероятность нарваться на пустышку. Второй — банкротство: должник накануне краха выводит деньги и имущество на аффилированных лиц, но такие сделки оспаривают, а аффилированный контрагент по умолчанию считается знавшим о проблемах — в одном деле заём в четыреста тысяч при долге в триста миллионов вернули в конкурсную массу, в другом туда же взыскали свыше трёхсот миллионов. Третий — недружественное поглощение через скрытую скупку долей. Четвёртый — налоговый: сделки с аффилированными по нерыночным ценам инспекция трактует как занижение базы. При этом сама аффилированность — не нарушение и не редкость; суды смотрят на реальность операции и рыночность условий.
Дробление бизнеса — где связи превращаются в приговор.
Самый острый сценарий — искусственное дробление: единый бизнес разделяют на несколько юрлиц, чтобы удержаться в лимитах упрощённых режимов. Схему выдаёт набор признаков: взаимозависимость через общего собственника с долей свыше четверти или родство, общие вывеска, адрес, сайт, касса, телефоны и IP-адрес, перевод персонала без смены функций, отсутствие своего штата, единые поставщики и покупатели, общая бухгалтерия, доход каждой фирмы у предельной планки упрощёнки, и главный итог — налоговая экономия как основной результат. Граница между схемой и законной группой проходит по четырём признакам самостоятельности: деловая цель помимо экономии на налогах, свой персонал, имущество и помещения у каждой компании, рыночные цены и реальная деятельность. Показателен пример сети аптек, выигравшей спор именно потому, что каждая точка оказалась самостоятельной. Цена проигрыша высока: доначисление налога на прибыль и НДС (с зачётом уплаченного по спецрежимам), штраф двадцать процентов, а при умысле сорок, плюс пени и уголовная перспектива по статье 199 УК РФ. Смягчает удар амнистия: дробившимся в 2022–2024 годах обещают освобождение от штрафов при добровольном объединении.
Как проверять связи и не подставиться самому.
По контрагенту задают простые вопросы: занят ли он тем же, что и «соседи»; связаны ли их руководители родством или прошлой работой; общие ли помещения, оборудование и люди; не создан ли партнёр перед расширением сотрудничества; рыночны ли цены внутри его группы. Ответы собирают из выписок ЕГРЮЛ, реестров и графа связей, где узлами служат люди и компании, а рёбрами — доли, должности, родство и совместное кредитование. Снизить свой риск помогают запрос документов о взаимозависимости, гарантии налоговой добросовестности в договоре и раздельный документооборот. А строящим группу компаний спокойнее при полной самостоятельности каждого юрлица — разные виды деятельности, реально нанятые сотрудники, отдельные офисы, собственное оборудование, независимые счета и разведённые сайты, телефоны и IP-адреса. Связи в бизнесе неизбежны и законны; опасна невидимая нить, тянущаяся от чистого на вид партнёра к проблемному центру, — и задача проверки в том, чтобы эту нить увидеть первым.